همکاری با شرکتهای بیمه؛ کدام مدل درآمد بیشتری دارد؟
پشت میز کارتان نشستهاید و سه پیشنهاد روبهروی شما قرار دارند. اولی کد نمایندگی بیمه از یک شرکت بزرگ با پشتیبانی کامل است. دومین پیشنهاد هم به مجوز کارگزاری با امکان همکاری همزمان با چند شرکت مربوط میشود. سومین پیشنهاد هم دسترسی سریع به یک پلتفرم جامع است که کارمزد چندین شرکت را یکجا در اختیارتان میگذارد. مشتری در راه است، زمان کافی ندارید و باید تصمیم بگیرید که کدام مدل را انتخاب کنید؛ در این شرایط انتخاب شما کدام مدل یا پیشنهاد است؟
این شرایط دقیقاً همان موقعیتی است که برای بسیاری از فعالان بازار بیمه بهوجود میآید. اگر شما هم جزو این افراد هستید، با انتخاب مدل همکاری مناسب، مسیر درآمدتان را مشخص کنید.
مدل اول؛ نمایندگی بیمه مستقیم یک شرکت
در مدل «نمایندگی مستقیم» کد نمایندگی را از یک شرکت بیمه مشخص مثل بیمه البرز دریافت میکنید. در این حالت فعالیت شما بهعنوان نماینده بیمه فقط تحت برند و قوانین همان شرکت است. آموزشهای تخصصی، سیستمهای فروش شرکت و پشتیبانی از طرف واحدهای فنی و بازاریابی جزو ویژگیهای مثبت این مدل هستند. نمایندگی بیمه را به افرادی پیشنهاد میکنیم که میخواهند فقط روی یک برند خاص تمرکز کنند. البته وابستگی کامل به یک شرکت بیمه انعطافپذیری نمایندگان را کاهش میدهد؛ همچنین درآمد نمایندگی بیمه فقط به عملکرد و سیاستهای همان شرکت گره میخورد.
مزایا و معایب کارمزدی نمایندگی بیمه مستقیم را در جدول زیر میبینید:
| موارد مهم برای شروع همکاری | مزایا و ویژگیهای مثبت | معایب و محدودیتها |
| کارمزد | شفاف و ثابت طبق نرخهای اعلامی شرکت؛ امکان دریافت پاداشهای عملکردی | وابستگی کامل به نرخ کارمزد یک شرکت؛ امکان کاهش یکطرفه نرخها |
| تنوع درآمد | تمرکز روی محصولات پرتقاضا شرکت و افزایش فروش | محدودیت به سبد محصولات همان شرکت و ازدست دادن فرصت فروش سایر بیمهها |
| هزینهها | پشتیبانی و آموزش رایگان | هزینههای دریافت نمایندگی و نگهداری دفتر |
| مقیاسپذیری | امکان رشد در شبکه نمایندگان شرکت | محدود شدن به ظرفیت و سیاستهای یک شرکت |
مدل دوم؛ کارگزاری بیمه
کارگزاری بیمه یعنی مجوز کارگزاری را از بیمه مرکزی بگیرید و همزمان با چندین شرکت بیمه همکاری کنید. در این مدل، کارگزار با دریافت نمایندگی بیمه بهعنوان «واسطه مستقل» عمل میکند؛ بنابراین میتواند محصولات بیمهای شرکتهای مختلف را به مشتریانش پیشنهاد دهد. کارگزاری معمولاً به سرمایه اولیه بیشتر، نیروی انسانی متخصص و زیرساختهای اداری قویتری نیاز دارد. بنابراین این مدل را به افراد یا شرکتهای باتجربه پیشنهاد میدهیم که شبکه ارتباطی گسترده دارند.
در جدول زیر نگاهی به مزایا و معایب کارمزدی کارگزاری بیمه میاندازیم:
| موارد مهم برای شروع همکاری | مزایا و ویژگیهای مثبت | معایب و محدودیتها |
| کارمزد | امکان دسترسی به کارمزد چند شرکت | نیاز به مدیریت قراردادها و پیگیری پرداختها |
| تنوع درآمد | سبد کامل محصولات بیمهای؛ جذب مشتریان با همه نیازها | رقابت شدید با سایر کارگزاران و نمایندگان |
| هزینهها | مدیریت هزینهها با انتخاب شرکای تجاری | هزینههای مجوز، بیمه مسئولیت حرفهای و نگهداری دفتر |
| مقیاسپذیری | امکان توسعه و اضافه کردن شرکتهای جدید | پیچیدگی عملیاتی و نیاز به نیروی انسانی متخصص |
مدل سوم؛ مدل پلتفرمی و همکاری با چندین شرکت بیمه
در مدل پلتفرمی شما با یک پلتفرم دیجیتال مثل «ازکیسلر» همکاری میکنید؛ بنابراین هیچ نیازی به دریافت نمایندگی بیمه از شرکت خاص نیست. در پلتفرمهای آنلاین معتبر، بهعنوان نمایندگی بیمه به محصولات چندین شرکت بیمه دسترسی دارید و همه کارمزدها را میبینید. همچنین بدون نیاز به اخذ نمایندگی جداگانه از هر شرکت، میتوانید بیمهنامههای شرکتهای مختلف را صادر کنید. این مدل برای همه افرادی مناسب است که میخواهند خیلی سریع وارد بازار شوند.
برای آشنایی با مزایا و معایب کارمزدی مدل پلتفرمی به اطلاعات جدول زیر نگاه کنید:
| موارد مهم برای همکاری | مزایا و ویژگیهای مثبت | معایب و محدودیتها |
| کارمزد | دسترسی به کارمزد چند شرکت بیمه و انتخاب بهترین نرخ | پرداخت سهم پلتفرم از کارمزد |
| تنوع درآمد | سبد گسترده محصولات بدون نیاز به مجوز جداگانه | وابستگی به عملکرد و سیاستهای پلتفرم |
| هزینهها | آموزش رایگان تکنیکهای بازاریابی و فروش از طریق سایت | هزینههای کمیسیون پلتفرم |
| مقیاسپذیری | رشد سریع با کمک ابزارهای دیجیتال و بازاریابی آنلاین | محدودیت در برندسازی شخصی و استقلال کامل |
کدامیک از این سه مدل بهتر از بقیه است؟
بهطورکلی، پتانسیل درآمدی در مدل پلتفرمی، بیشتر از بقیه مدلهاست؛ آن هم بهدلیل دسترسی همزمان به کارمزد چند شرکت و ابزارهای تخصصی دیجیتال که رایگان هستند. البته بعضی از شرکتها برای اینکه کاملاً تخصصی کار کنند و پشتیبانی قوی داشته باشند، مدل نمایندگی مستقیم را انتخاب میکنند. اما کمتر کسی پیدا میشود که هزینههای سرسامآور دریافت نمایندگی بیمه و اداره دفتر را بپذیرد.
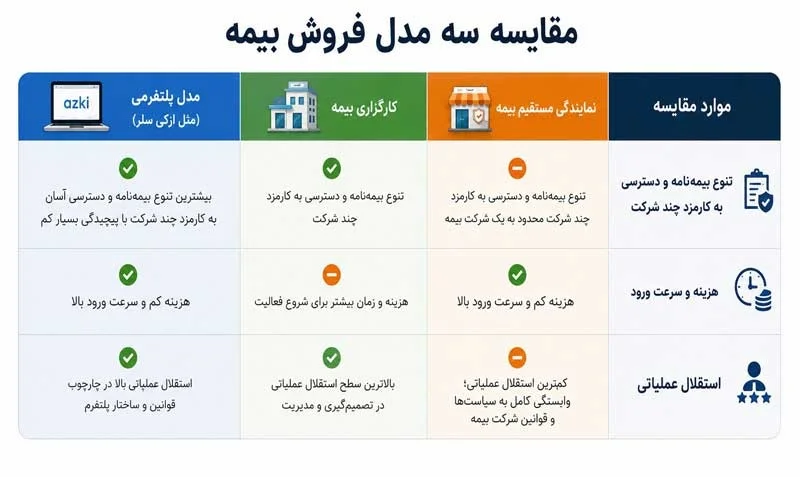
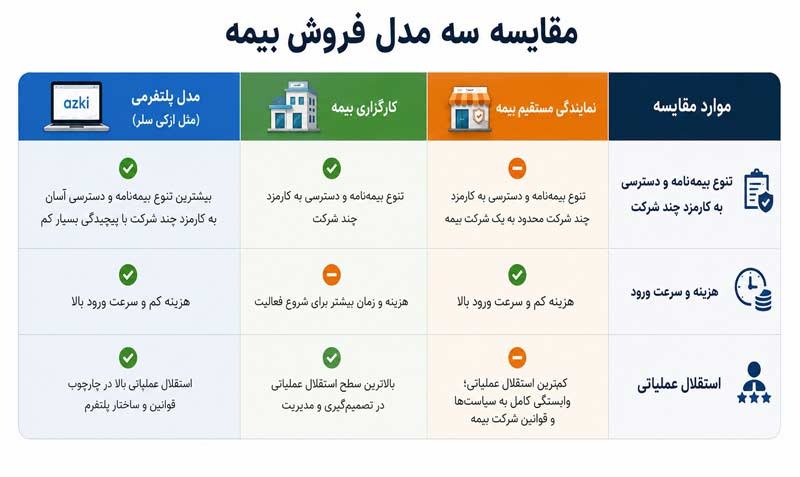
برای اینکه درک بهتری از مقایسه این سه روش داشته باشید، به لیست زیر دقت کنید:
- از نظر تنوع محصول و دسترسی به کارمزد چند شرکت: مدل پلتفرمی مانندازکی سلر و کارگزاریهای بیمه از این نظر برتری دارند. البته پلتفرم، این دسترسی را با پیچیدگی بسیار کمتری در اختیار شما میگذارد.
- از نظر هزینه و سرعت ورود: نمایندگی مستقیم بیمه و مدل پلتفرمی مناسبتر هستند؛ درحالیکه کارگزاری بیمه نیازمند سرمایهگذاری و زمان بیشتری است.
- از نظر استقلال عملیاتی: کارگزاری بالاترین سطح استقلال را دارد و نمایندگی بیمه هم کمترین آزادی عمل را به نمایندگانش میدهد.
آخرین توصیهها برای انتخاب مدل درآمدی
نمایندگی بیمه، کارگزاری یا مدل پلتفرمی را طبق منابع مالی، مهارت فروش، تحمل ریسک و اهداف بلندمدتتان انتخاب کنید. اگر اولویتتان سرعت ورود، تنوع محصول و دسترسی همزمان به کارمزد شرکتهاست، مدل پلتفرمی را در نظر بگیرید. اگر فقط روی یک برند خاص تمرکز دارید و پشتیبانی مستقیم برایتان مهم است، به نمایندگی بیمه فکر کنید. اگر استقلال کامل و مذاکره مستقیم را میخواهید، کارگزاری بیمه انتخاب حرفهایتری محسوب میشود.
منبع : مهرنیوز